오늘의 칼럼

은행 영업시간 단축, 고객 접점까지 줄여서는 안 된다

은행 영업점이 내년 4월부터 오전 9시 30분에 문을 열고, 금요일에는 고객 접수를 더 일찍 마감하는 방향으로 바뀔 전망이다.
은행원의 근무 여건과 일·생활 균형을 개선하려는 취지는 존중해야 한다.
하지만 점포 축소가 이미 빠르게 진행되는 상황에서 대면 영업시간까지 줄이면, 금융소비자의 접근권과 은행의 장기 경쟁력을 함께 약화시킬 우려가 크다.
은행 영업시간 단축은 표면적으로 30분의 변화처럼 보인다. 그러나 고객 입장에서는 단순한 30분이 아니다.
출근 시간 전 은행 업무를 보던 직장인에게는 사실상 이용 가능한 시간이 사라지는 셈이다.
창구 방문이 필요한 대출 상담, 상속·증여 관련 업무, 법인·자영업자 금융, 외환거래, 사고 신고, 고령층의 예금·연금 업무는 모바일 앱으로 완전히 대체하기 어렵다.
특히 시니어 고객에게 영향을 크게 미칠 수 있다. 고령층은 스마트폰 금융에 익숙하지 않거나, 보이스피싱·비대면 금융사기에 대한 불안 때문에 창구 거래를 선호하는 경우가 많다.
외국인 근로자도 마찬가지다. 언어 장벽과 금융제도에 대한 정보 부족으로 계좌개설, 해외송금, 신분 확인, 대출·보험 상담 등에서 대면 지원에 의존하는 비중이 높다.
장애인, 농어촌 주민, 영세 자영업자, 디지털 접근성이 낮은 저소득층도 점포 영업시간 단축의 부담을 상대적으로 크게 받는다.
은행 입장에서도 영업시간 단축은 결코 단순한 복지 확대에 그치지 않을 수 있다.
고객 방문이 줄고 창구 업무시간이 축소되면, 은행은 점포의 수익성과 활용도를 다시 평가하게 된다.
‘방문 고객이 줄었으니 점포를 유지할 필요가 없다’는 논리가 강화될 수 있기 때문이다.
코로나19 시기 단축영업과 비대면 거래 확대가 점포 축소의 명분으로 활용된 경험을 되짚어볼 필요가 있다.
단축근무가 장기적으로 점포 폐쇄와 인력 재배치·구조조정의 논거로 이어질 가능성을 배제하기 어렵다.
은행들은 모바일뱅킹 이용 증가를 근거로 점포의 역할이 줄었다고 말한다. 사실 비대면 채널은 비용을 낮추고 시간·장소의 제약을 줄이며, 단순 거래의 편의성을 높였다.
그러나 디지털 전환이 곧 대면 서비스의 축소를 정당화하지는 않는다.
금융은 공공성과 신뢰를 기반으로 하는 생활 인프라이다. 디지털 이용이 어려운 사람에게 오프라인 금융 접점은 선택이 아니라 필수다.
영국 금융감독청(FCA)은 고령층, 저소득층, 건강상 어려움이 있는 사람, 디지털 금융 활용 능력이 낮은 사람일수록 현금과 대면 금융서비스에 더 의존한다는 점을 지적해 왔다.
영국은 은행 점포 폐쇄와 현금 접근성 축소가 지역사회에 미치는 영향을 평가하고, 지역에 중대한 공백이 생길 경우 대체 서비스를 마련하도록 하고 있다.
2024년 9월부터 시행된 FCA의 현금 이용 접근성 보장제도(Access to Cash Sourcebook Instrument 2024)는 주요 은행이 점포·ATM 폐쇄 전 지역의 현금 접근성 공백을 평가하고, 필요하면 대체 서비스를 제공하도록 요구한다.
영국의 대안은 우체국과 공동은행 허브(Banking Hub)이다. 영국은 은행 점포 폐쇄 지역에 공동은행 허브를 설치해 대면 금융 공백을 보완하고 있다.
주요 은행이 공동 출자한 비영리기관인 ‘Cash Access UK’가 허브를 소유·지원하고, 우체국이 상시 창구를 운영한다.
금융소비자는 평일 오전 9시부터 오후 5시까지 현금·수표 입금, 현금 인출, 잔액 조회, 공과금 납부 등 기본 업무를 처리할 수 있다.
대출·계좌관리·이체·디지털뱅킹처럼 복잡한 상담은 은행별 ‘커뮤니티 뱅커’가 요일별로 순환 근무하며 별도 상담 공간에서 맡는다.
즉, 영국의 공동은행 허브는 은행들이 공동 거점에서 기본 창구서비스와 은행별 전문 상담을 제공함으로써 비용 효율과 지역의 금융 접근성을 함께 확보한 모델이다.
우리도 디지털 전환과 포용금융을 대립시킬 것이 아니라, 서로 보완하는 방식으로 설계해야 한다.
은행 영업시간 단축을 추진한다면 최소한 다음의 안전장치는 함께 마련돼야 한다.
우선 영업시간을 획일적으로 줄이기보다 지역·고객 특성별 탄력 점포를 확대해야 한다.
고령층이 많은 지역, 농어촌, 대중교통 접근성이 낮은 지역에서는 대면 창구 시간을 유지하거나 예약 상담과 찾아가는 금융서비스를 강화해야 한다.
다음으로 우체국 금융의 공공 인프라 기능을 강화해야 한다. 전국 단위로 분포한 우체국 창구를 활용해 기본 금융서비스를 제공하는 방안을 더욱 확대할 필요가 있다.
은행 공동망을 통해 현금 입출금, 계좌·카드 관련 기본 안내, 통장 재발급 신청 접수, 간단한 이체·공과금 납부, 보이스피싱 예방 상담 등을 제공할 수 있다.
개별 은행이 수익성이 낮은 모든 지역의 점포를 유지하기 어렵다면, 우체국을 ‘지역 공동 금융창구’로 활용하는 것이 비용과 접근성의 균형을 맞추는 대안이 될 수 있다.
결론적으로 은행이 영업시간 단축을 시행하더라도 해당 전제는 분명해야 한다.
탄력 점포와 연장 상담을 확대하고, 우체국을 활용한 공동 금융 창구를 구축하는 등 소외계층에 대한 금융서비스 공백을 보완해야 한다.
또 점포 축소와 서비스 단축이 금융 소외를 낳지 않도록 사전 영향평가와 대체 수단 의무화 제도를 도입해야 한다.
글/ 서지용 상명대학교 경영학부 교수(jyseo@smu.ac.kr/rmjiseo@hanmail.net)
※외부 필진 칼럼입니다. 본지 편집 방향과 다를 수 있습니다.

12월 15일

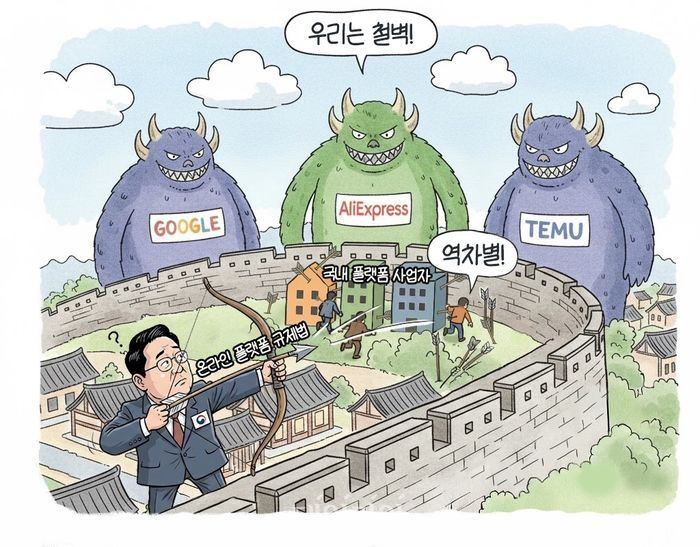
당정, '온플법' 누구 위한 법?…'괴물' 구글·알리·테무는 못잡고 국내 플랫폼사업자만 잡을라
시리즈
전체기사
1
2
3
4
5
6
7
8
9
10